بعد از اینکه اهداف مالی، افق زمانی، نیاز به نقدینگی و میزان ریسک قابلتحمل مشخص شد، میتوان درباره ترکیب مناسب داراییها تصمیم گرفت. ممکن است بخشی از سرمایه به سهام، بخشی به طلا، درآمد ثابت، وجه نقد یا سایر کلاسهای دارایی اختصاص پیدا کند.
اما ترکیبی که امروز طراحی میشود، برای همیشه با همان نسبت باقی نمیماند. قیمت داراییها با سرعت یکسانی تغییر نمیکند و به همین دلیل وزن واقعی هر بخش از پرتفوی بهمرور از وزن هدف فاصله میگیرد. اینجاست که ریبالانس پرتفوی یا متعادلسازی مجدد سبد سرمایهگذاری اهمیت پیدا میکند.
ریبالانس قرار نیست حرکت بعدی بازار را پیشبینی کند. هدف اصلی آن این است که ساختار پرتفوی و سطح ریسک آن همچنان با برنامه سرمایهگذار هماهنگ بماند. به همین دلیل ریبالانس یکی از مراحل مهم در طراحی و مدیریت پرتفوی شخصی محسوب میشود.
ریبالانس پرتفوی چیست؟
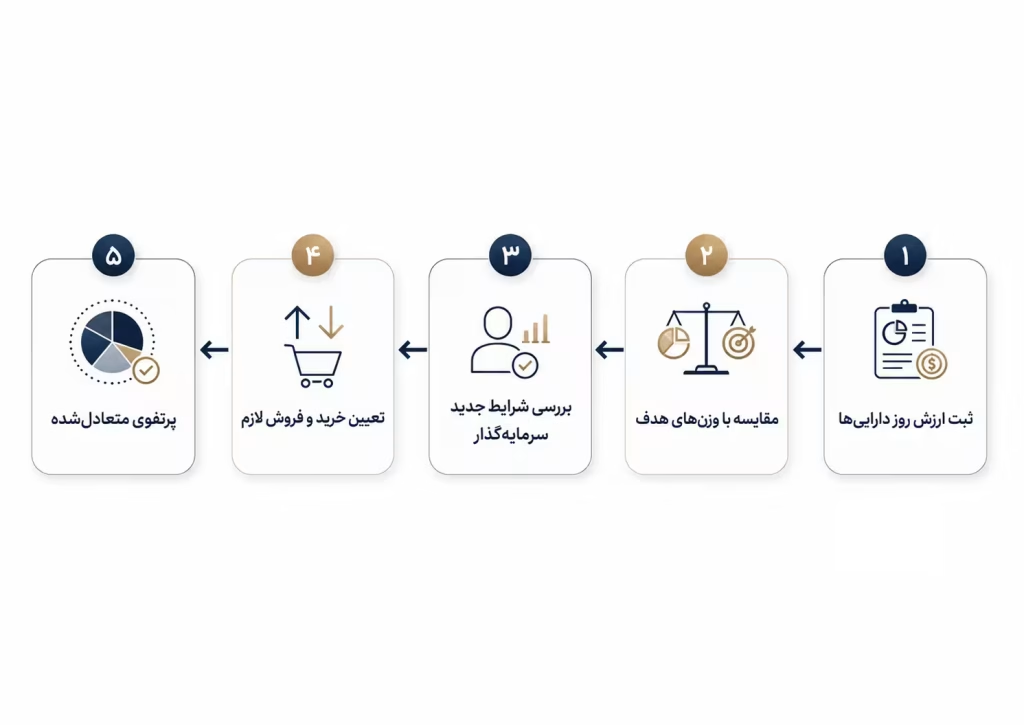
ریبالانس پرتفوی (Portfolio Rebalancing) فرایندی است که طی آن وزن فعلی داراییهای موجود در پرتفوی با وزنهای هدف مقایسه میشود و در صورت ایجاد انحراف معنادار، ترکیب داراییها دوباره تنظیم میشود. این تنظیم میتواند از طریق فروش بخشی از داراییهای دارای وزن بالاتر، خرید داراییهای کموزنتر یا حتی هدایت سرمایه جدید به بخشهایی انجام شود که از وزن هدف فاصله گرفتهاند.
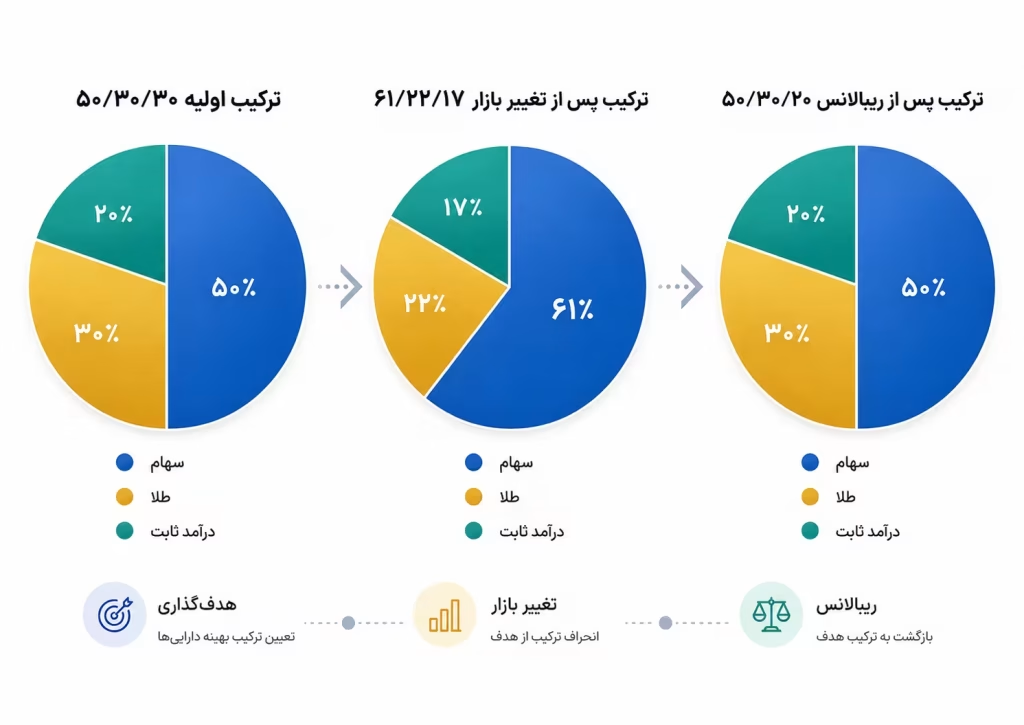
فرض کنید در زمان طراحی پرتفوی مشخص شده است که ۵۰ درصد سرمایه در سهام، ۳۰ درصد در طلا و ۲۰ درصد در ابزارهای درآمد ثابت قرار بگیرد. اگر پس از مدتی بهدلیل رشد بیشتر سهام، وزن آن به بیش از ۶۰ درصد پرتفوی برسد، ساختار واقعی سرمایهگذاری دیگر همان ساختاری نیست که در ابتدا طراحی شده بود. در واقع بدون اینکه سرمایهگذار تصمیم تازهای گرفته باشد، بازار سطح ریسک پرتفوی را تغییر داده است.
یک مثال ساده از ریبالانس پرتفوی
فرض کنیم سرمایهگذار یک میلیارد تومان سرمایه دارد و ترکیب هدف پرتفوی او به شکل زیر طراحی شده است:
- ۵۰ درصد سهام
- ۳۰ درصد طلا
- ۲۰ درصد ابزارهای درآمد ثابت
بنابراین در ابتدای مسیر ۵۰۰ میلیون تومان سهام، ۳۰۰ میلیون تومان طلا و ۲۰۰ میلیون تومان درآمد ثابت در پرتفوی وجود دارد.
مدتی بعد ارزش سهام به ۷۰۰ میلیون تومان میرسد، ارزش طلا به ۲۵۰ میلیون تومان کاهش پیدا میکند و درآمد ثابت همچنان ۲۰۰ میلیون تومان است. ارزش کل پرتفوی اکنون یک میلیارد و ۱۵۰ میلیون تومان شده است.
| دارایی | ارزش فعلی | وزن فعلی | وزن هدف |
|---|---|---|---|
| سهام | ۷۰۰ میلیون تومان | حدود ۶۰.۹٪ | ۵۰٪ |
| طلا | ۲۵۰ میلیون تومان | حدود ۲۱.۷٪ | ۳۰٪ |
| درآمد ثابت | ۲۰۰ میلیون تومان | حدود ۱۷.۴٪ | ۲۰٪ |
برای بازگشت دقیق به ترکیب ۵۰، ۳۰ و ۲۰ درصد، ارزش هدف سهام باید حدود ۵۷۵ میلیون تومان، طلا ۳۴۵ میلیون تومان و درآمد ثابت ۲۳۰ میلیون تومان باشد. در این مثال میتوان حدود ۱۲۵ میلیون تومان از سهام را کاهش داد و ۹۵ میلیون تومان به طلا و ۳۰ میلیون تومان به درآمد ثابت اضافه کرد. البته این اعداد فقط برای توضیح مفهوم ریبالانس هستند و به معنی توصیه یک ترکیب مشخص برای سرمایهگذاری نیستند.
ریبالانس در عمل: بورس از اردیبهشت تا آبان ۱۴۰۵
نمونهای نزدیکتر. شاخص کل بورس از بازگشایی در اردیبهشت ۱۴۰۵ (حدود ۳ میلیون و ۷۰۰ هزار واحد) تا آبان به بالای ۸ میلیون واحد رسید؛ رشدی حدود ۱۱۷ درصد. در همین مدت هر گرم طلای ۱۸ عیار حدود ۴۲ درصد گران شد.
فرض کنید سرمایهگذاری در اردیبهشت یک میلیارد تومان داشت و آن را به نسبت ۵۰ درصد سهام و ۵۰ درصد طلا تقسیم کرده بود. بدون هیچ خرید و فروشی، در آبان سهام او حدود یک میلیارد و ۸۵ میلیون تومان و طلای او حدود ۷۱۰ میلیون تومان ارزش دارد. یعنی وزن سهام از ۵۰ درصد به حدود ۶۰ درصد رسیده و وزن طلا به حدود ۴۰ درصد کاهش یافته است. سطح ریسک این پرتفوی تغییر کرده، بیآنکه سرمایهگذار تصمیمی گرفته باشد.
بازگشت به ترکیب ۵۰-۵۰ یعنی فروش حدود ۱۹۰ میلیون تومان از سهام و خرید طلا به همان مقدار. این تصمیم بر پایه پیشبینی ریزش بورس یا رشد طلا نیست؛ فقط ریسک پرتفوی را به سطحی برمیگرداند که از ابتدا انتخاب شده بود. اگر بورس باز هم رشد کند، هنوز نیمی از سرمایه در سهام است؛ اگر افت کند، بخش اضافه پیش از آن خارج شده است.
اعداد این بخش تقریبی و برای توضیح سازوکار هستند و توصیه به ترکیب ۵۰-۵۰ نیستند.
چرا ریبالانس پرتفوی اهمیت دارد؟
مهمترین کاربرد ریبالانس، مدیریت ریسک پرتفوی است. اگر داراییهای پرنوسان رشد بیشتری نسبت به سایر بخشها داشته باشند، بهمرور سهم بزرگتری از سرمایه را در اختیار میگیرند و پرتفوی میتواند بسیار پرریسکتر از چیزی شود که سرمایهگذار در ابتدا پذیرفته بود. برعکس، اگر داراییهای دفاعی یا کمنوسان به بخش غالب پرتفوی تبدیل شوند، ممکن است ظرفیت رشد ساختار سرمایهگذاری کمتر از چیزی شود که برای رسیدن به اهداف مالی موردنیاز بوده است. ریبالانس کمک میکند این تغییرات بدون تصمیم آگاهانه سرمایهگذار به ساختار دائمی پرتفوی تبدیل نشوند.
آیا ریبالانس یعنی خرید ارزان و فروش گران؟
گاهی ریبالانس با عبارت «فروش در قیمت بالا و خرید در قیمت پایین» توضیح داده میشود، اما این تعبیر باید با احتیاط استفاده شود. در ریبالانس، داراییهایی که رشد بیشتری داشتهاند و وزنشان از محدوده هدف بالاتر رفته است کاهش داده میشوند و سرمایه به بخشهایی منتقل میشود که نسبت به وزن هدف کموزن شدهاند. این سازوکار ممکن است در عمل باعث کاهش بخشی از داراییهای رشدکرده و افزایش بخشهای عقبمانده شود؛ اما به این معنی نیست که سقف یا کف قیمت آن داراییها مشخص شده است.
در واقع ریبالانس جایگزینی برای پیشبینی بازار و تلاش برای پیدا کردن سقف و کف قیمت است؛ نه روشی برای پیشبینی دقیق آنها. نکته مهمتر این است که هر دارایی افتکردهای الزاماً گزینه مناسبی برای خرید بیشتر نیست. اگر دلیل اولیه حضور یک دارایی در پرتفوی از بین رفته باشد، افزایش وزن آن صرفاً به دلیل کاهش قیمت، ریبالانس اصولی محسوب نمیشود.
چه زمانی باید پرتفوی را ریبالانس کنیم؟
یک زمان ثابت و یکسان برای همه سرمایهگذاران وجود ندارد. زمان مناسب ریبالانس به ساختار پرتفوی، نوع داراییها، نقدشوندگی، هزینه معاملات، شرایط مالی سرمایهگذار و قواعدی که هنگام طراحی پرتفوی تعیین شدهاند بستگی دارد.
بهطور کلی سه رویکرد اصلی برای بازنگری و ریبالانس وجود دارد.
۱. ریبالانس دورهای
در این روش پرتفوی در فواصل مشخص مانند ماهانه، فصلی، ششماهه یا سالانه بررسی میشود. مزیت اصلی این روش ایجاد نظم است. سرمایهگذار از قبل میداند چه زمانی باید ارزش روز داراییها و وزن هر بخش را بررسی کند. البته بررسی دورهای به معنی انجام معامله در هر دوره نیست. ممکن است پرتفوی بررسی شود اما وزنها همچنان در محدوده قابلقبول باشند و نیازی به هیچ خرید یا فروشی وجود نداشته باشد.
۲. ریبالانس بر اساس انحراف از وزن هدف
در این روش برای هر بخش از پرتفوی یک محدوده قابلقبول تعیین میشود. برای مثال اگر وزن هدف سهام ۴۰ درصد باشد، ممکن است هنگام طراحی پرتفوی محدودهای بین ۳۵ تا ۴۵ درصد برای آن در نظر گرفته شود. تا زمانی که وزن سهام در این محدوده قرار دارد، نیازی به تغییر وجود ندارد؛ اما خروج از محدوده میتواند باعث بررسی ریبالانس شود. مزیت این روش آن است که نوسانات کوچک بازار به معاملات غیرضروری منجر نمیشوند.
۳. بازنگری پس از تغییر شرایط سرمایهگذار
گاهی مشکل از تغییر قیمت داراییها نیست؛ شرایط خود سرمایهگذار تغییر کرده است. مواردی مانند نزدیکشدن زمان خرید خانه، تغییر درآمد، ایجاد بدهی جدید، فروش یک کسبوکار یا ملک، مهاجرت، بازنشستگی، ورود سرمایه جدید یا افزایش نیاز به نقدینگی میتوانند باعث شوند ترکیب هدف قبلی دیگر مناسب نباشد. در چنین شرایطی، صرفاً داراییها به وزن قبلی بازگردانده نمیشوند. ابتدا باید بررسی شود که آیا خودِ ترکیب هدف همچنان مناسب است یا خیر.
این موضوع یکی از دلایلی است که در رویکرد پرتفوی شخصی بهجای نسخههای عمومی سرمایهگذاری، شرایط واقعی سرمایهگذار مبنای تصمیمگیری قرار میگیرد.
آیا برای ریبالانس همیشه باید دارایی بفروشیم؟
خیر. فروش تنها روش ریبالانس نیست. اگر سرمایه جدیدی به پرتفوی اضافه میشود، میتوان آن را به بخشهایی اختصاص داد که وزنشان کمتر از هدف شده است. سود نقدی، جریانهای درآمدی سرمایهگذاری یا وجوه حاصل از سررسید برخی ابزارها نیز میتوانند برای اصلاح وزنها استفاده شوند. این روش میتواند نیاز به فروش دارایی و تعداد معاملات را کاهش دهد. اما اگر انحراف وزنها زیاد باشد یا سرمایه جدید برای اصلاح ساختار کافی نباشد، ممکن است کاهش بخشی از داراییهای دارای وزن بالاتر ضروری شود.
تفاوت ریبالانس با تغییر استراتژی سرمایهگذاری چیست؟
این دو مفهوم یکسان نیستند. در ریبالانس معمولی، فرض بر این است که ساختار هدف همچنان معتبر است و فقط وزن واقعی داراییها از آن فاصله گرفته است. بنابراین هدف، نزدیککردن پرتفوی به همان ساختار است. اما اگر اهداف مالی، افق زمانی، نیاز به نقدینگی، توان تحمل ریسک یا سایر شرایط اساسی سرمایهگذار تغییر کرده باشد، ممکن است خودِ ساختار هدف نیاز به طراحی دوباره داشته باشد. به همین دلیل بیانیه سیاست سرمایهگذاری یا IPS فقط در زمان شروع سرمایهگذاری اهمیت ندارد. تغییرات اساسی زندگی مالی میتوانند بازنگری IPS و سپس طراحی دوباره ترکیب داراییها را ضروری کنند.
آیا ریبالانس همیشه بازده پرتفوی را بیشتر میکند؟
خیر. هدف اصلی ریبالانس تضمین بازده بیشتر نیست. ممکن است همان دارایی که بخشی از آن در جریان ریبالانس فروخته شده، پس از آن نیز به رشد ادامه دهد. همچنین ممکن است بخش کموزنی که به آن سرمایه اضافه شده است، برای مدتی عملکرد ضعیفتری داشته باشد. بنابراین نباید موفقیت ریبالانس را فقط با بازده کوتاهمدت سنجید. ارزش اصلی ریبالانس در حفظ ساختار پرتفوی، مدیریت سطح ریسک و ایجاد نظم در تصمیمگیری است. این فرایند کمک میکند تصمیمهای سرمایهگذار کمتر تحت تأثیر ترس، طمع یا عملکرد کوتاهمدت بازار قرار بگیرند.
ریبالانس نیز مانند سایر تصمیمهای سرمایهگذاری تضمینی برای جلوگیری از زیان نیست و بسته به نوع بازار میتواند با هزینه معامله، اختلاف قیمت خرید و فروش یا سایر هزینههای اجرایی همراه باشد. به همین دلیل انجام بیش از حد آن نیز لزوماً مفید نیست.
قبل از ریبالانس چه مواردی باید بررسی شوند؟
ریبالانس حرفهای فقط تغییر چند درصد در یک جدول نیست. در هر بازنگری بهتر است موارد زیر بررسی شوند:
- ارزش روز و وزن فعلی هر دارایی
- فاصله هر بخش از وزن هدف
- معتبر بودن دلیل اولیه حضور هر دارایی در پرتفوی
- تغییر احتمالی اهداف و شرایط مالی سرمایهگذار
- افق زمانی و نیاز جدید به نقدینگی
- ورود یا خروج سرمایه از پرتفوی
- هزینه و امکان اجرای معاملات
- سطح ریسک کل پرتفوی پس از انجام تغییرات
ممکن است نتیجه این بررسی آن باشد که هیچ اقدامی لازم نیست. در شرایط دیگر شاید فقط سرمایه جدید به یک بخش اختصاص پیدا کند یا وزن چند دارایی تغییر کند. اگر تغییر شرایط سرمایهگذار جدی باشد، حتی ممکن است طراحی مجدد پرتفوی منطقیتر از بازگشت به وزنهای قبلی باشد.
چرخه بازنگری و ریبالانس در پرتفوی شخصی آیتحلیل
پرتفوی شخصی یک ترکیب ثابت نیست که یک بار طراحی شود و برای همیشه بدون تغییر باقی بماند. از طرف دیگر، قرار هم نیست با هر خبر یا نوسان کوتاهمدت تغییر کند. در آیتحلیل، پس از طراحی و تشکیل پرتفوی، فرایند پایش و ریبالانس در دورههای مشخص ادامه پیدا میکند. در چرخه معمول ۵۰روزه، ارزش روز داراییها و تغییرات مهم شرایط مالی سرمایهگذار بررسی میشود و سپس فاصله پرتفوی موجود با ساختار مناسب ارزیابی میشود.
ممکن است نتیجه این بازنگری کاهش وزن یک دارایی، افزایش بخش دیگری، توزیع سرمایه جدید یا حتی عدم انجام هیچ تغییری باشد. هدف از این فرایند افزایش تعداد معاملات نیست؛ هدف آن است که پرتفوی با وجود تغییر بازار و زندگی مالی سرمایهگذار، از مسیری که برای او طراحی شده است فاصله نگیرد. اگر هنوز پرتفوی شخصی مشخصی ندارید، نقطه شروع این فرایند شناخت شرایط مالی، اهداف، افق زمانی، بدهیها، نیاز به نقدینگی و میزان تحمل ریسک است. این اطلاعات در فرم IPS آیتحلیل ثبت میشوند.
سوالات متداول درباره ریبالانس پرتفوی
ریبالانس پرتفوی چیست؟ریبالانس یعنی بررسی وزن فعلی داراییهای پرتفوی و نزدیککردن آنها به ترکیب هدف. این کار میتواند از طریق خرید، فروش یا هدایت سرمایه جدید به بخشهای کموزن انجام شود.
هر چند وقت یکبار باید پرتفوی را ریبالانس کرد؟یک فاصله زمانی ثابت برای همه وجود ندارد. ریبالانس میتواند بهصورت دورهای، بر اساس خروج وزن داراییها از محدوده تعیینشده یا پس از تغییر مهم در شرایط مالی سرمایهگذار انجام شود.
آیا ریبالانس همیشه نیاز به فروش دارایی دارد؟خیر. در بسیاری از موارد میتوان سرمایه جدید یا جریانهای نقدی را به داراییهای کموزن اختصاص داد و بدون فروش بخش بزرگی از پرتفوی، ترکیب را اصلاح کرد.
آیا ریبالانس باعث افزایش بازده میشود؟هدف اصلی ریبالانس افزایش قطعی بازده نیست. ریبالانس بیشتر برای حفظ ساختار تخصیص دارایی، کنترل سطح ریسک و جلوگیری از تغییر ناخواسته پرتفوی استفاده میشود.
تفاوت ریبالانس با تغییر پرتفوی چیست؟در ریبالانس معمولی، ترکیب هدف همچنان معتبر است و فقط وزن داراییها اصلاح میشود. اگر شرایط یا اهداف سرمایهگذار تغییر کرده باشند، ممکن است ابتدا خود ترکیب هدف نیاز به طراحی دوباره داشته باشد.
جمعبندی
ریبالانس پرتفوی یعنی بازگرداندن یا نزدیککردن وزن داراییها به ساختاری که متناسب با شرایط سرمایهگذار طراحی شده است. چون بازارها با سرعت یکسان حرکت نمیکنند، ترکیب واقعی پرتفوی در طول زمان از وزنهای هدف فاصله میگیرد و در صورت نادیدهگرفتن این انحراف، سطح ریسک پرتفوی نیز میتواند تغییر کند.
ریبالانس قرار نیست آینده بازار را پیشبینی کند یا بهترین نقطه خرید و فروش را مشخص کند. هدف آن ایجاد یک فرایند منظم برای بازنگری، کنترل ریسک و حفظ هماهنگی میان پرتفوی و شرایط واقعی سرمایهگذار است. از همین رو نمیتوان امروز یک پرتفوی طراحی کرد و انتظار داشت همان ترکیب بدون بازنگری برای سالهای آینده مناسب باقی بماند. هم بازار تغییر میکند و هم اهداف، درآمد، تعهدات، افق زمانی و نیازهای سرمایهگذار. مدیریت پرتفوی به معنی تغییر مداوم آن نیست؛ بخش مهم ماجرا این است که بدانیم چه زمانی تغییر لازم است و چه زمانی بهترین تصمیم، پایبند ماندن به همان برنامه قبلی است.
برای شروع طراحی پرتفوی شخصی، میتوانید اطلاعات مالی و اهداف خود را در فرم IPS آیتحلیل ثبت کنید.
این مطلب با هدف آموزش مفاهیم مدیریت پرتفوی تهیه شده است و ترکیبهای عددی ذکرشده صرفاً مثال آموزشی هستند؛ هیچ ترکیب ثابتی برای همه سرمایهگذاران مناسب نیست.
منابع برای مطالعه بیشتر
- Vanguard – How to rebalance your investment portfolio
- Fidelity – Rebalancing your portfolio
- Charles Schwab – Rebalancing in Action
دیدگاه شما
نظر یا پرسش خود را درباره این مقاله بنویسید.
عالی بود