رفتن به محتوا
پذیرش بعدی IPS از ۲۵ آبان، به‌مدت ۵ روز آشنایی با IPS
آی‌تحلیل
مدیریت دارایی مبتنی بر IPS

طراحی پرتفوی شخصی، متناسب با زندگی مالی شما

پرتفوی شما باید با اهداف مالی، افق زمانی، نیاز به نقدینگی، میزان سرمایه و سطح ریسک‌پذیری خودتان هماهنگ باشد؛ زیرا در سرمایه‌گذاری، نسخه‌ای که برای همه مناسب باشد، وجود ندارد.

فرایند مدیریت دارایی با تدوین IPS آغاز می‌شود و به طراحی، اجرا و بازنگری دوره‌ای پرتفوی شخصی شما می‌رسد.

مالکیت و نگهداری تمام دارایی‌ها نزد خود شما باقی می‌ماند و ما به حساب بانکی، کارگزاری، صرافی یا سرمایه شما دسترسی نداریم.
میزان سرمایهساختار درآمدیهزینه‌هابدهی‌هانیاز به نقدینگیاهداف مالیافق زمانی

پرتفوی مبتنی بر IPS

طراحی بر اساس شرایط، سطح ریسک‌پذیری و اهداف مالی شما

مالکیت کامل دارایی‌ها

تمام دارایی‌ها در حساب‌های شخصی خودتان باقی می‌ماند

پوشش چند کلاس دارایی

بررسی ظرفیت بازارهای مختلف در یک چارچوب یکپارچه

بازنگری دوره‌ای

طراحی دوباره پرتفوی در هر دوره ۵۰ روزه، بر اساس شرایط جدید بازار و شما

یک ساختار تکرارپذیر

مدیریت پرتفوی شخصی یعنی چه؟

مدیریت پرتفوی شخصی فقط انتخاب چند سهم، صندوق، ارز یا کالای سرمایه‌ای نیست. پیش از انتخاب دارایی باید مشخص شود که سرمایه‌گذاری قرار است چه مسئله‌ای را برای شما حل کند، چه زمانی به سرمایه نیاز دارید و چه سطحی از نوسان با شرایط مالی و زندگی شما سازگار است.

اینجا وضعیت دارایی‌ها و بدهی‌ها، ساختار درآمد و هزینه، اهداف مالی، افق زمانی، نیاز به نقدینگی و شرایط خاص شما در قالب IPS بررسی می‌شود. سپس بر اساس این اطلاعات، چارچوب تخصیص دارایی و پرتفوی شخصی پیشنهاد می‌شود.

هدف این فرایند، ساختن یک مسیر تصمیم‌گیری منظم و تکرارپذیر است؛ مسیری که با هر خبر یا نوسان کوتاه‌مدت تغییر نکند و بتوان آن را در طول زمان بازنگری کرد.

بیانیه سیاست سرمایه‌گذاری چیست؟

مناسب چه افرادی است؟

طراحی پرتفوی شخصی برای چه کسانی مناسب است؟

این ساختار برای افرادی طراحی شده است که می‌خواهند دارایی‌های خود را در یک چارچوب مشخص، قابل‌اندازه‌گیری و متناسب با شرایط شخصی مدیریت کنند.

از هر بازار چقدر بخرم؟

    اگر حتی یکی از این شش حالت را دارید، پرتفوی شخصی برای شماست

    طراحی پرتفوی از شناخت شرایط شما آغاز می‌شود.

    تکمیل فرم IPS
    طراحی پرتفوی شخصی برای افرادی که به دنبال سیگنال کوتاه‌مدت، تضمین سود، معامله‌گری روزانه یا پیش‌بینی قطعی بازار هستند، مناسب نیست.
    پرتفوی شخصی چه تفاوتی با نسخه‌های عمومی دارد؟
    از شناخت سرمایه‌گذار تا بازنگری

    فرایند طراحی و مدیریت پرتفوی شخصی

    طراحی پرتفوی از شناخت شرایط شما آغاز می‌شود و پس از تشکیل پرتفوی، با پایش و بازنگری ادامه پیدا می‌کند.

    هر ۵۰ روز مرحله چهارمپایش و ریبالانس ۱مرحله اولتکمیل IPS ۲مرحله دومطراحی پرتفوی ۳مرحله سومتشکیل پرتفوی ۴
    مرحله اول

    تکمیل IPS

    اطلاعات مربوط به دارایی‌ها، بدهی‌ها، درآمد، هزینه‌ها، اهداف مالی، افق زمانی، نیاز به نقدینگی و سایر شرایط مالی خود را در فرم IPS ثبت می‌کنید. این فرم در روزهای مشخصی از هر ماه برای تکمیل در دسترس است.

    سپس اطلاعات شما توسط تیم ما بررسی می‌شود و در صورتی که IPS به‌طور کامل و دقیق تکمیل شده و اطلاعات آن قابل بررسی باشد، ارزیابی اولیه وضعیت سرمایه‌گذاری برای شما ارسال خواهد شد. پس از انتخاب سطح عضویت و پرداخت تعرفه، فرایند طراحی پرتفوی شخصی شما آغاز خواهد شد.

    مشاهده و تکمیل فرم IPS

    مرحله دوم

    تحلیل شرایط و طراحی پرتفوی

    اهداف، محدودیت‌ها، میزان سرمایه در دسترس و محدوده ریسک قابل‌پذیرش شما را تحلیل می‌کنیم. سپس ترکیب پیشنهادی کلاس‌های دارایی، وزن هر بخش و میزان دقیق خرید هر دارایی در قالب پرتفوی شخصی ارائه خواهد شد.

    طراحی پرتفوی شما بر اساس یک نسخه ثابت انجام نمی‌شود و نتیجه آن می‌تواند برای دو فرد با میزان سرمایه یا ویژگی‌های مشابه، متفاوت باشد.

    مرحله سوم

    تشکیل پرتفوی توسط شما

    پس از دریافت پرتفوی پیشنهادی، خرید و نگهداری دارایی‌ها توسط خود شما و در حساب‌ها و بسترهای سرمایه‌گذاری منتخب‌تان انجام می‌شود. در اجرای این مرحله، کارشناسان ما در کنار شما خواهند بود تا در صورت نیاز، درباره خرید دارایی‌ها، اجرای صحیح ترکیب پیشنهادی و رفع ابهام‌های احتمالی راهنمایی‌تان کنند.

    سرمایه شما در هیچ مرحله‌ای به ما منتقل نمی‌شود.

    مرحله چهارم

    پایش و ریبالانس

    با گذشت زمان، ارزش‌گذاری بازارها و دارایی‌ها تغییر می‌کند و ممکن است شرایط مالی، اهداف یا نیاز به نقدینگی شما نیز تغییر کند؛ به همین دلیل پرتفوی در بازه‌های مشخص از نو طراحی می‌شود، نه فقط تنظیم.

    پس از خرید دارایی‌ها، فرایند بازنگری و ریبالانس پرتفوی شما در دوره‌های ۵۰ روزه ادامه پیدا می‌کند. در پایان هر دوره، ارزش روز دارایی‌های خود را ارسال می‌کنید و تعرفه ریبالانس را می‌پردازید؛ این تعرفه در سطح‌های عضویت VIP و CIP رایگان است. سپس پرتفوی به‌روز، متناسب با شرایط جدید در اختیارتان قرار می‌گیرد و اجرای تغییرات توسط شما انجام می‌شود.

    پرتفوی به‌روز چگونه طراحی می‌شود؟

    فرایند بازنگری
    ۱ارزش روز دارایی‌ها را ارسال می‌کنید
    ۲تعرفه ریبالانس را پرداخت می‌کنید
    ۳تغییرات بازار و شرایط را بررسی می‌کنیم
    ۴پرتفوی جدید را ارسال می‌کنیم
    ۵تغییرات را در پرتفوی خود اعمال می‌کنید
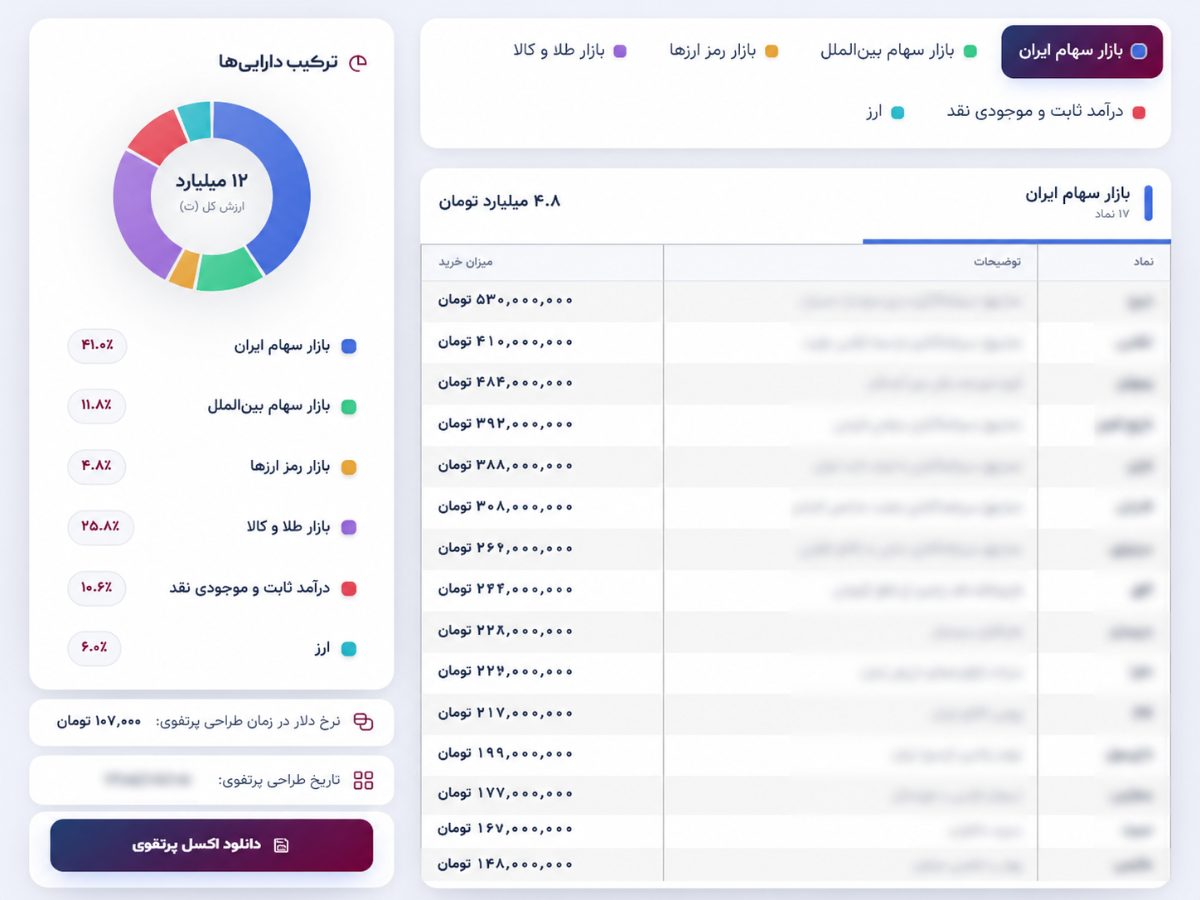
    نمونه خروجی پرتفوی شخصی: ترکیب دارایی‌ها و فهرست نمادها با میزان خرید
    آنچه دریافت می‌کنید

    خروجی طراحی پرتفوی شخصی چیست؟

    پرتفوی شخصی فقط یک لیست از دارایی‌ها نیست؛ بلکه یک برنامه سرمایه‌گذاری متناسب با شرایط شماست که از طراحی اولیه تا اجرای پرتفوی و بازبینی‌های دوره‌ای، در کنار شما خواهیم بود.

    • طراحی پرتفوی اختصاصی
    • تخصیص سرمایه(Asset Allocation)
    • انتخاب دارایی‌ها(Security Selection)
    • برنامه اجرای پرتفوی
    • پشتیبانی و راهبری سرمایه‌گذاری
    • جلسات مشاوره اختصاصی

    ترکیب نهایی پرتفوی به شرایط هر فرد بستگی دارد. حضور یک کلاس دارایی در فهرست بازارهای مورد بررسی به معنی قرار گرفتن قطعی آن در همه پرتفوی‌ها نیست.

    پوشش چند کلاس دارایی

    پرتفوی شخصی می‌تواند شامل کلاس‌های مختلف دارایی باشد

    پرتفوی شخصی شما، متناسب با میزان سرمایه، اهداف مالی، افق زمانی، نیاز به نقدینگی و سطح ریسک، می‌تواند ترکیبی از دارایی‌های مختلف داشته باشد. سهم هر بازار پس از بررسی IPS تعیین می‌شود.

    بازنگری دوره‌ای

    ریبالانس منظم پرتفوی شما

    پرتفوی شما فقط یک‌بار طراحی نمی‌شود. هر ۵۰ روز یک‌بار، همه دارایی‌های آن دوباره ارزیابی می‌شوند و افق سرمایه‌گذاری و شرایط مالی شما هم بررسی می‌شود. بر اساس این بررسی، پرتفوی شما به‌روز می‌شود.

    در این به‌روزرسانی ممکن است دارایی‌هایی از پرتفوی حذف یا به آن اضافه شوند و سهم هر بازار تغییر کند. اگر پول جدیدی واریز یا برداشت کرده باشید، آن هم در نظر گرفته می‌شود. پرتفوی جدید در حساب کاربری‌تان قرار می‌گیرد و تغییرات را خودتان انجام می‌دهید.

    به این ترتیب، پرتفوی شما در هر دوره با شرایط روز بازار و وضعیت مالی‌تان هماهنگ می‌شود.

    ۷ ریبالانس ۵۰ روزه در سال

      این اقدامات نمونه است و برای هر پرتفوی متفاوت خواهد بود.

      پرتفوی شما

      در هر ریبالانس چه مواردی بررسی می‌شود؟

      ارزش‌گذاری بازارها

      سهم هر بازار بر اساس ارزش‌گذاری روز همان بازار تعیین می‌شود، نه بر اساس درصدهای ثابت.

      کیفیت دارایی‌ها

      هر دارایی دوباره سنجیده می‌شود؛ ممکن است بماند، وزنش کم یا زیاد شود، یا حذف و جایگزین شود.

      افق زمانی

      با نزدیک‌شدن به اهداف مالی، ترکیب و سطح ریسک پرتفوی تغییر می‌کند.

      واریز و برداشت‌ها

      ورود یا خروج سرمایه در طراحی دوره بعد لحاظ می‌شود.

      ریسک هر بازار

      سهم بازارهای پرریسک‌تر با شرایط روز تنظیم می‌شود.

      ریبالانس در اینجا به معنای معامله‌گری مداوم یا بازگرداندن وزن‌ها به ترکیب قبلی نیست؛ طراحی دوباره پرتفوی بر اساس شرایط امروز بازار و زندگی مالی شماست.

      برای مطالعه بیشتر

      ریبالانس پرتفوی چیست و چه زمانی باید انجام شود؟

      مطالعه مقاله
      تفاوت با نسخه‌های عمومی

      چرا یک ترکیب ثابت برای همه مناسب نیست؟

      ممکن است دو نفر میزان سرمایه یکسانی داشته باشند، اما درآمد، بدهی، هدف مالی، افق زمانی و نیاز نقدینگی آن‌ها کاملاً متفاوت باشد. در چنین شرایطی، استفاده از یک ترکیب ثابت دارایی برای هر دو نفر منطقی نیست.

      نسخه عمومی

      • درصدهای ثابت برای همه
      • تمرکز بر بازار، نه سرمایه‌گذار
      • بی‌توجهی به درآمد، بدهی و نقدینگی
      • انتخاب دارایی بدون چارچوب مشخص
      • تصمیم‌گیری بر پایه اخبار و هیجانات
      • بازبینی نامنظم یا بدون برنامه

      پرتفوی شخصی آی‌تحلیل

      • طراحی متناسب با شرایط هر سرمایه‌گذار
      • شروع از اهداف، نیازها و محدودیت‌های شما
      • تحلیل کامل وضعیت مالی و جریان نقدی
      • طراحی مبتنی بر IPS شما
      • فرایند تکرارپذیر برای ایجاد سود مرکب
      • ریبالانس منظم پرتفوی شما (هر ۵۰ روز)
      مقایسه

      مطالعه تحلیل کامل پرتفوی شخصی و نسخه‌های عمومی

      افق زمانی و سود مرکب

      زمان چه اثری بر مسیر رشد سرمایه دارد؟

      با واردکردن سرمایه اولیه، جریان نقدی ماهانه و افق زمانی، مسیر احتمالی ارزش پرتفوی را در ساختارهای مختلف سرمایه‌گذاری بررسی کنید.

      ساختار سرمایه‌گذاری
      ۵ سال
      بازده تاریخی سالانه
      افق زمانی پیشنهادی
      بیشترین ریزش تجربه‌شده
      تومان

      رشد ارزش اسمی سرمایه۵ سال
      —ارزش نهایی نسبت به سرمایه اولیه
      سال اولپایان ۵ سال

      ساختار سرمایه‌گذاری

      یکی از سه ساختار را انتخاب کنید. با تغییر آن، بازده تاریخی، افق پیشنهادی و بیشترین ریزش همان پرتفوی نمایش داده می‌شود.

      سرمایه و جریان ماهانه

      سرمایه امروز را به تومان وارد کنید. اگر هر ماه واریز یا برداشت دارید، نوع جریان را انتخاب کنید تا مبلغ ماهانه پرسیده شود.

      افق سرمایه‌گذاری

      با دکمه‌های کم و زیاد یا لغزنده، تعداد سال را در بازه پیشنهادی همان ساختار تغییر دهید.

      خواندن خروجی

      ارزش اسمی، مبلغ احتمالی پایان دوره است. قدرت خرید مبلغ نهایی، ارزش همان مبلغ به قیمت امروز و پس از حذف اثر تورم است؛ پول جداگانه‌ای نیست.

      مبنای محاسبه

      بازده تاریخی پرتفوی منتخب به‌صورت مرکب روزشمار اعمال می‌شود. جریان ماهانه نیز در هر سال متناسب با نرخ تورم تعدیل می‌شود. در حالت برداشت، برداشت پایدار تقریبی هم نمایش داده خواهد شد.

      این محاسبه جایگزین طراحی پرتفوی شخصی نیست. ساختار و بازده مورد انتظار پرتفوی هر فرد براساس اطلاعات ثبت‌شده در IPS و متناسب با اهداف، افق زمانی، نیاز به نقدینگی و ریسک‌پذیری او متفاوت است. نتایج بر پایه داده‌های واقعی و تاریخی محاسبه می‌شوند و عملکرد گذشته تضمینی برای بازده آینده نیست.

      سطوح عضویت

      سطوح عضویت برای طراحی و مدیریت پرتفوی

      سطح عضویت بر اساس میزان سرمایه، دفعات بازنگری، میزان ارتباط با مشاور و پیچیدگی وضعیت مالی شما تعیین می‌شود.

      تعرفه طراحی اولیه پرتفوی

      تعرفه طراحی پرتفوی بر اساس درصدی از میزان سرمایه محاسبه می‌شود و حداقل تعرفه هر سطح عضویت نیز اعمال خواهد شد.

      در حال حاضر۲.۵٪از میزان سرمایهبا اعمال حداقل تعرفه هر سطح

      استاندارد

      مناسب سرمایه کمتر از ۳ میلیارد تومان

      حداقل تعرفه سال اول

      ۴۵ میلیون تومان

      • طراحی پرتفوی شخصی
      • ارائه مسیر اجرایی برای تشکیل پرتفوی
      • پشتیبانی پس از تشکیل پرتفوی
      • بازنگری و ریبالانس دوره‌ای با تعرفه جداگانه

      تعرفه هر بازنگری و ریبالانس معادل ۰.۵٪ ارزش روز پرتفوی است.

      VIP

      مناسب سرمایه ۳ تا ۸ میلیارد تومان

      حداقل تعرفه سال اول

      ۱۰۰ میلیون تومان

      • طراحی پرتفوی شخصی
      • بررسی وضعیت مالی شخصی
      • ارائه مسیر اجرایی برای تشکیل پرتفوی
      • بازنگری و ریبالانس هر ۵۰ روز
      • جلسه مشاوره اختصاصی با هر بازنگری

      بازنگری‌ها و ریبالانس‌های سال اول بدون تعرفه جداگانه انجام می‌شود.

      CIP

      مناسب سرمایه بیشتر از ۸ میلیارد تومان

      حداقل تعرفه سال اول

      ۳۸۰ میلیون تومان

      • طراحی پرتفوی شخصی
      • بررسی وضعیت مالی شخصی و کسب‌وکارهای جاری
      • ارائه مسیر اجرایی برای تشکیل پرتفوی
      • بازنگری و ریبالانس متناسب با نیاز و شرایط
      • ارتباط مستقیم با مدیر پرتفوی
      • جلسات مشاوره اختصاصی ماهانه

      بازنگری‌ها و ریبالانس‌های سال اول بدون تعرفه جداگانه انجام می‌شود.

      محاسبه تقریبی تعرفه عضویت

      میزان سرمایه را به تومان وارد کرده و سطح عضویت را انتخاب کنید.

      تعرفه طراحی اولیه
      —

      در سطح استاندارد، تعرفه هر بازنگری و ریبالانس معادل ۰.۵٪ ارزش روز پرتفوی است و جداگانه محاسبه می‌شود.

      مبلغ نمایش‌داده‌شده یک محاسبه اولیه است. پذیرش درخواست و سطح نهایی عضویت پس از بررسی IPS و شرایط مالی شما مشخص می‌شود.

      بررسی شرایط و تکمیل IPS

      پاسخ‌های صوتی کوتاه

      پاسخ به پرسش‌های مهم پیش از طراحی پرتفوی

      پاسخ کوتاه و روشن به پرسش‌هایی که پیش از تکمیل IPS و آغاز فرایند طراحی پرتفوی شخصی مطرح می‌شوند.

      ۰۴:۳۱

      با چه میزان سرمایه می‌توان پرتفوی شخصی داشت؟

      ۰۰:۰۰۰۴:۳۱
      خلاصه متنی پاسخ

      برای طراحی پرتفوی، باید کل دارایی‌های قابل‌مدیریت فرد در نظر گرفته شود، نه فقط مبلغی که به‌صورت نقد برای سرمایه‌گذاری کنار گذاشته شده است. دارایی‌هایی مانند سهام، طلا، ارز، رمز ارز، ملک سرمایه‌ای و وجه نقد، در صورتی که امکان فروش، جابه‌جایی یا ریبالانس آن‌ها وجود داشته باشد، بخشی از پرتفوی محسوب می‌شوند. در مقابل، خانه محل سکونت، خودروی مصرفی یا دارایی‌های شخصی و عاطفی که قصد فروششان وجود ندارد، معمولاً وارد پرتفوی نمی‌شوند. بنابراین میزان سرمایه، برابر با مجموع دارایی‌های قابل‌مدیریتی است که باید به‌صورت یکپارچه بررسی و تنظیم شوند.

      ۰۳:۱۹

      آیا سرمایه در اختیار آی‌تحلیل قرار می‌گیرد؟

      ۰۰:۰۰۰۳:۱۹
      خلاصه متنی پاسخ

      سرمایه و دارایی‌های شما کاملاً در اختیار خودتان باقی می‌ماند و مجموعه آی‌تحلیل هیچ‌گونه وجه یا دارایی‌ای برای نگهداری یا معامله دریافت نمی‌کند. خریدها در حساب‌های شخصی شما، مانند کارگزاری، بروکر، صرافی یا کیف پول اختصاصی خودتان انجام می‌شود. ما جزئیات پرتفوی، نوع دارایی، میزان تخصیص و نحوه اجرای آن را مشخص می‌کنیم و شما فقط عملیات خرید، انتقال و نگهداری را در بسترهای موردنظر خود انجام می‌دهید.

      ۰۵:۰۹

      آیا برای بازدهی پرتفوی تضمینی وجود دارد؟

      ۰۰:۰۰۰۵:۰۹
      خلاصه متنی پاسخ

      در سرمایه‌گذاری هیچ تضمینی برای بازدهی وجود ندارد و تمرکز صرف بر سود، معمولاً به تصمیم‌های احساسی و نادیده‌گرفتن ریسک منجر می‌شود. هدف پرتفوی شخصی، حذف ریسک نیست؛ بلکه مدیریت آن از طریق ترکیب دارایی‌های مختلف، توجه به چرخه‌های بازار و تنظیم وزن هر دارایی متناسب با شرایط است. ممکن است برخی دارایی‌ها وارد دوره افت شوند، اما تنوع و بازنگری دوره‌ای کمک می‌کند اثر این نوسانات بر کل سرمایه کاهش یابد. بنابراین معیار اصلی، بازدهی تضمین‌شده نیست، بلکه دستیابی به بازدهی منطقی در برابر ریسک پذیرفته‌شده است.

      پاسخ‌های صوتی تکمیلی

      اگر وام یا شرایط خاص کسب‌وکاری داشته باشم چه؟

      ۰۵:۰۷
      ۰۰:۰۰۰۵:۰۷

      داشتن وام، کسب‌وکار یا جریان‌های درآمدی نامنظم، مانعی برای طراحی پرتفوی شخصی نیست؛ بلکه این شرایط باید از ابتدا در ساختار پرتفوی لحاظ شود. میزان اقساط، نیازهای نقدینگی، درآمدهای دوره‌ای و سرمایه در گردش مشخص می‌کنند که دارایی‌ها چگونه ترکیب و مدیریت شوند. همچنین خود کسب‌وکار می‌تواند یکی از مهم‌ترین دارایی‌های پرتفوی باشد و ادامه فعالیت، توسعه یا خروج از آن باید بر اساس وضعیت مالی و ظرفیت رشد آن بررسی شود. هدف نهایی این فرایند، حفظ و رشد اصولی دارایی‌ها و کاهش تدریجی وابستگی فرد به درآمد حاصل از کار است.

      چرا باید پرتفوی دارایی داشته باشیم؟

      ۰۶:۴۰
      ۰۰:۰۰۰۶:۴۰

      پرتفوی دارایی ابزاری برای مدیریت هدفمند درآمدها و سرمایه‌گذاری در مسیر آینده مالی است. تقریباً همه افراد به‌نوعی دارایی و سرمایه‌گذاری دارند، اما بدون برنامه مشخص ممکن است منابعشان تحت‌تأثیر روزمرگی، تورم یا تصمیم‌های پراکنده قرار گیرد. هدف از تشکیل پرتفوی، رسیدن به سودهای مقطعی نیست؛ بلکه ایجاد ساختاری منظم برای حفظ و رشد دارایی‌ها و کاهش تدریجی وابستگی به درآمد حاصل از کار است. این ضرورت نیز به شرایط یک کشور محدود نمی‌شود، زیرا عدم‌قطعیت بخشی طبیعی از تمام بازارهای مالی جهان است.

      آیا می‌توان طراحی پرتفوی را یاد گرفت؟

      ۰۵:۵۵
      ۰۰:۰۰۰۵:۵۵

      برای طراحی اصولی پرتفوی، صرفاً گذراندن یک دوره کوتاه کافی نیست؛ زیرا این کار به شناخت دارایی‌ها، منطق تخصیص، مدیریت ریسک، ریبالانس و درک جایگاه هر دارایی در ترکیب کلی نیاز دارد. یادگیری این تخصص ممکن است زمان و تجربه زیادی بخواهد و برای بیشتر افراد، بهتر است تمرکز اصلی روی حرفه و حوزه تخصصی خودشان باقی بماند. آنچه لازم است، داشتن سواد مالی پایه، شناخت اشتباهات رایج و پرهیز از پیش‌بینی‌ها و توصیه‌های هیجانی است. مدیریت تخصصی پرتفوی را می‌توان به یک تیم حرفه‌ای سپرد، بدون اینکه فرد مجبور باشد خود به مدیر دارایی تبدیل شود.

      اگر فقط طلا و درآمد ثابت داشته باشم، ارزش دارد برای داشتن پرتفوی ریسک کنم؟

      ۰۴:۳۵
      ۰۰:۰۰۰۴:۳۵

      داشتن طلا و درآمد ثابت لزوماً تصمیم اشتباهی نیست؛ اما مناسب‌بودن این ترکیب به هدف و افق زمانی شما بستگی دارد. درآمد ثابت می‌تواند برای حفظ نقدشوندگی، کاهش نوسان و تأمین نیازهای نزدیک مناسب باشد. طلا نیز در برخی دوره‌ها نقش حفظ قدرت خرید را ایفا می‌کند. با این حال، تمرکز کامل روی این دو بخش ممکن است ظرفیت رشد بلندمدت پرتفوی را محدود کند یا سرمایه‌گذار را به یک مجموعه مشخص از عوامل اقتصادی وابسته نگه دارد. در فرایند طراحی، دارایی‌های فعلی شما حذف نمی‌شوند؛ بلکه ارزش، نقش و تناسب هرکدام بررسی می‌شود. ممکن است بخشی از طلا و درآمد ثابت حفظ شود و در کنار آن، متناسب با شرایط شما، کلاس‌های دارایی دیگری نیز به پرتفوی اضافه شوند.

      پرتفوی پیشنهادی شامل چه دارایی‌هایی است؟

      ۰۲:۳۴
      ۰۰:۰۰۰۲:۳۴

      پرتفوی شخصی می‌تواند شامل سهام داخلی و بین‌المللی، صندوق‌های بورسی، طلا و کالا، انرژی، رمز ارز، ملک، زمین، درآمد ثابت و دارایی‌های نقد یا شبه‌نقد باشد. ترکیب این دارایی‌ها به میزان سرمایه، افق زمانی و اطلاعات ثبت‌شده در IPS بستگی دارد. برای سرمایه‌های بزرگ‌تر ممکن است دارایی‌های فیزیکی مانند ملک و زمین در نظر گرفته شود و برای سرمایه‌های کمتر، ابزارهایی مانند صندوق‌های املاک جایگزین مناسب‌تری باشند. همچنین هرچه افق سرمایه‌گذاری بلندتر باشد، سهم دارایی‌های رشدی بیشتر و در افق‌های کوتاه‌تر، ساختار پرتفوی دفاعی‌تر خواهد بود.

      پرسش‌های متداول

      پرسش‌های متداول درباره طراحی پرتفوی شخصی

      پاسخ به مهم‌ترین پرسش‌ها درباره نحوه طراحی، اجرای پرتفوی، مالکیت دارایی‌ها، بازدهی و بازنگری‌های دوره‌ای.

      نقطه شروع طراحی پرتفوی

      فرایند طراحی پرتفوی شخصی با شناخت اهداف، محدودیت‌ها و شرایط مالی شما در IPS آغاز می‌شود.

      تکمیل فرم IPS
      ۱طراحی پرتفوی شخصی چه تفاوتی با مشاوره سرمایه‌گذاری دارد؟
      مشاوره یک جلسه با موضوع مشخص است؛ طراحی پرتفوی شخصی فرایندی کامل‌تر است که از IPS آغاز می‌شود و به طراحی ترکیب دارایی‌ها، تشکیل پرتفوی توسط شما و بازنگری دوره‌ای می‌رسد.
      ۲آیا آی‌تحلیل سرمایه من را دریافت یا مدیریت می‌کند؟
      خیر. سرمایه و دارایی‌ها همیشه نزد خودتان می‌ماند. ما فقط پرتفوی پیشنهادی را ارائه می‌کنیم و به حساب‌های شما دسترسی نداریم.
      ۳آیا برای طراحی پرتفوی باید سرمایه‌گذار حرفه‌ای باشم؟
      خیر. کافی است فرم IPS را دقیق تکمیل کنید. در اجرای پرتفوی، کارشناسان ما درباره نحوه خرید دارایی‌ها راهنمایی‌تان می‌کنند.
      ۴پرتفوی طراحی‌شده شامل چه دارایی‌هایی می‌شود؟
      بسته به IPS شما می‌تواند ترکیبی از سهام ایران، طلا و نقره، سهام بین‌الملل، رمز ارز، درآمد ثابت، ارز، املاک و کالا باشد. حضور هر کلاس دارایی قطعی نیست.
      ۵چند درصد بازدهی از پرتفوی می‌توان انتظار داشت؟
      بازدهی تضمین نمی‌شود. بازده مورد انتظار هر پرتفوی به ساختار آن بستگی دارد و در ارزیابی اولیه، بازه تاریخی ساختار پیشنهادی توضیح داده می‌شود.
      ۶اگر شرایط مالی من تغییر کند چه اتفاقی می‌افتد؟
      در بازنگری‌های دوره‌ای، تغییر شرایط، اهداف یا نیاز به نقدینگی شما در طراحی پرتفوی جدید لحاظ می‌شود.
      ۷بعد از تکمیل IPS چه زمانی نتیجه اعلام می‌شود؟
      پس از پایان بازه پذیرش، فرم‌ها بررسی می‌شود و نتیجه ارزیابی اولیه در حساب کاربری شما ثبت و پیامک می‌شود.

      پرتفوی شخصی شما از شناخت شرایط شما آغاز می‌شود

      برای شروع، اطلاعات مربوط به دارایی‌ها، بدهی‌ها، درآمد، هزینه‌ها، اهداف مالی و افق زمانی خود را در فرم IPS ثبت کنید.
      پس از بررسی اطلاعات، نتیجه بررسی و سطح عضویت متناسب با شرایط شما اعلام خواهد شد.

      تکمیل فرم IPS به معنی پذیرش قطعی درخواست یا آغاز فرایند طراحی پرتفوی نیست.